
Radu
Generale
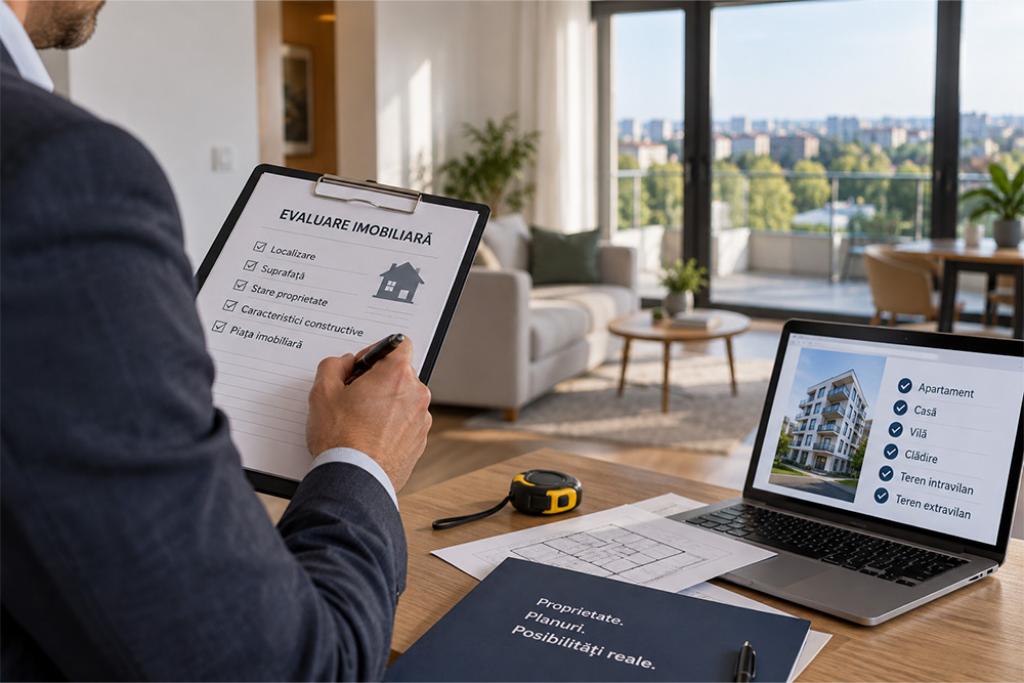
Evaluarea imobilului pentru credit: ce este și ce rol are în stabilirea finanțării
Atunci când soliciți un credit cu garanție imobiliară, nu sunt analizate doar veniturile și suma pe care dorești să o obții. O parte importantă a procesului este proprietatea pe care o propui drept garanție.
Apartamentul, casa, clădirea sau terenul au o anumită valoare, însă pentru analiza unei finanțări nu este suficientă o estimare făcută de proprietar sau prețul unor imobile asemănătoare găsite în anunțurile online.
Aici intervine evaluarea imobilului.
Pe scurt, evaluarea ajută la stabilirea valorii proprietății aduse în garanție și oferă informațiile necesare pentru analiza garanției și structurarea finanțării. Prin CrediteCuIpoteca.ro pot fi propuse drept garanție apartamente, vile, case, clădiri, precum și terenuri intravilane sau extravilane, cu sau fără construcții.
Ce înseamnă evaluarea unui imobil?
Evaluarea este procesul prin care este estimată valoarea unei proprietăți la un anumit moment, ținând cont de caracteristicile acesteia și de informațiile relevante pentru piața imobiliară.
Este important să facem diferența între prețul pe care proprietarul consideră că îl poate obține și valoarea rezultată în urma unei evaluări.
Să presupunem că ai un apartament despre care estimezi că valorează 120.000 de euro. Poate ai ajuns la această sumă pentru că un apartament din același bloc este listat la 125.000 de euro.
Cele două proprietăți pot părea similare, dar pot exista diferențe de suprafață, etaj, stare, compartimentare, îmbunătățiri sau alte caracteristici relevante.
De aceea, pentru analiza garanției este necesară o abordare bazată pe proprietatea concretă, nu doar pe prețurile întâlnite în anunțuri.
De ce este importantă evaluarea pentru un credit cu ipotecă?
Într-un credit cu ipotecă sau cu garanție imobiliară, proprietatea are un rol direct în structura finanțării.
Prin constituirea ipotecii, imobilul devine garanția creditului. Din acest motiv, creditorul trebuie să cunoască proprietatea și valoarea acesteia înainte de stabilirea condițiilor concrete ale finanțării.
Evaluarea contribuie astfel la formarea unei imagini clare asupra garanției propuse.
La CrediteCuIpoteca.ro, existența unor garanții acoperitoare conform normelor interne face parte din criteriile de eligibilitate, alături de existența veniturilor și prezentarea documentelor necesare.
Ce poate conta în evaluarea unei proprietăți?
Valoarea unui imobil nu este determinată de un singur element.
În funcție de tipul proprietății, pot conta caracteristici precum localizarea, suprafața, tipul imobilului, caracteristicile constructive, starea proprietății și situația pieței imobiliare relevante.
În cazul unui teren, analiza este diferită de cea realizată pentru un apartament. Contează tipul terenului și caracteristicile sale, iar existența sau absența construcțiilor reprezintă, de asemenea, o informație relevantă.
Tocmai de aceea, două proprietăți cu aceeași suprafață nu trebuie presupus că au automat aceeași valoare.
Actele proprietății sunt și ele importante
Evaluarea fizică a proprietății și documentația imobilului sunt două componente diferite ale procesului.
Pentru proprietatea propusă drept garanție, CrediteCuIpoteca.ro solicită documentele care atestă dreptul de proprietate, încheierea de intabulare și documentația cadastrală. În funcție de situația dosarului, pot fi solicitate și alte documente, cum ar fi certificatul de atestare fiscală.
Aceste documente permit identificarea corectă a proprietății și verificarea informațiilor necesare analizei.
Dacă intenționezi să soliciți finanțare, este util să verifici din timp dacă documentele imobilului sunt disponibile și actualizate.
Dacă imobilul valorează 100.000 de euro, poți împrumuta automat 100.000 de euro?
Nu trebuie făcută această asociere directă.
Valoarea proprietății și valoarea creditului sunt două lucruri diferite.
Evaluarea imobilului ajută la analiza garanției, însă suma care poate fi acordată nu se stabilește exclusiv pornind de la valoarea proprietății.
Sunt analizate împreună mai multe elemente ale solicitării, inclusiv garanția, veniturile, documentația și suma solicitată. CrediteCuIpoteca.ro menționează printre criteriile de eligibilitate existența garanțiilor acoperitoare, a unui venit net eligibil și prezentarea documentelor privind solicitantul, veniturile și proprietatea propusă drept garanție.
Prin urmare, un imobil valoros poate susține analiza unei finanțări importante, dar valoarea proprietății nu trebuie interpretată ca suma pe care o vei primi automat sub formă de credit.
Ce proprietăți pot fi propuse pentru evaluare?
Garanția nu trebuie să fie neapărat un apartament.
Prin CrediteCuIpoteca.ro pot fi analizate mai multe categorii de bunuri imobile:
- apartamente;
- case și vile;
- clădiri;
- terenuri intravilane, cu sau fără construcții;
- terenuri extravilane.
Aceste categorii sunt prevăzute de CrediteCuIpoteca.ro pentru garanția constituită prin ipotecă imobiliară.
Acest lucru este important mai ales pentru persoanele care dețin patrimoniu imobiliar divers. Un teren sau o altă proprietate eligibilă poate fi luată în calcul pentru o finanțare chiar dacă nu este locuința în care trăiești.
Evaluarea nu stabilește singură dacă primești creditul
Este una dintre confuziile care merită clarificate.
Un rezultat favorabil al evaluării proprietății reprezintă o componentă importantă a dosarului, însă analiza creditului privește situația în ansamblu.
De exemplu, sunt analizate și veniturile. CrediteCuIpoteca.ro acceptă spre analiză venituri provenite din diferite activități legale, printre care salarii, pensii, chirii, profesii liberale, drepturi de proprietate intelectuală, contracte de mandat și dividende.
Astfel, putem privi procesul ca pe mai multe elemente care se completează:
solicitant + venituri + suma solicitată + documentație + proprietatea propusă drept garanție.
Evaluarea contribuie la clarificarea ultimei componente.
Ce se întâmplă după stabilirea valorii imobilului?
Informațiile despre proprietate sunt integrate în analiza solicitării, împreună cu celelalte date ale dosarului.
În funcție de eligibilitate și rezultatul analizei, poate fi stabilită structura concretă a finanțării.
Prin CrediteCuIpoteca.ro, poți solicita un credit cu garanție imobiliară de până la 700.000 de lei sau echivalentul în euro. Creditul poate fi acordat în lei sau euro, iar perioada de creditare poate fi cuprinsă între 12 și 60 de luni.
Dobânda și ratele sunt fixe pe perioada contractuală, iar pentru analiză, aprobare, acordare și rambursarea anticipată parțială sau integrală sunt prevăzute comisioane zero.
Evaluarea proprietății este o etapă care aduce claritate
Dacă deții un apartament, o casă, un teren sau o altă proprietate eligibilă și te gândești la un credit cu garanție imobiliară, este firesc să vrei să știi de la început ce rol va avea imobilul în stabilirea finanțării.
Evaluarea răspunde unei părți importante din această întrebare: ajută la stabilirea valorii proprietății care va susține creditul.
Nu trebuie să pornești însă de la ideea că valoarea estimată de tine pentru imobil este egală cu suma pe care o vei putea împrumuta. Proprietatea este analizată împreună cu veniturile, documentele și celelalte elemente ale solicitării.
La CrediteCuIpoteca.ro, fiecare solicitare este analizată individual, iar finanțarea poate ajunge până la 700.000 de lei sau echivalentul în euro, în funcție de eligibilitate și rezultatul analizei.
Întrebări frecvente despre evaluarea imobilului
Evaluarea imobilului este același lucru cu prețul de vânzare?
Nu. Prețul solicitat într-un anunț reprezintă suma la care proprietarul încearcă să vândă proprietatea. Evaluarea urmărește estimarea valorii imobilului pe baza caracteristicilor și informațiilor relevante despre acesta.
Dacă am un teren, poate fi luat în calcul drept garanție?
Da. Prin CrediteCuIpoteca.ro pot fi propuse inclusiv terenuri intravilane sau extravilane, cu sau fără construcții.
Ce acte ale proprietății trebuie să pregătesc?
Printre documentele solicitate se află actele care atestă dreptul de proprietate, încheierea de intabulare și documentația cadastrală. În funcție de situație, pot fi necesare și documente suplimentare.
Valoarea imobilului stabilește automat valoarea creditului?
Nu. Proprietatea este o componentă importantă a analizei, însă suma finanțării este stabilită în urma evaluării întregii solicitări.
Care este suma maximă pe care o pot solicita?
Prin CrediteCuIpoteca.ro, plafonul creditului cu garanție imobiliară este de până la 700.000 de lei sau echivalentul în euro, suma efectivă fiind stabilită în funcție de eligibilitate și analiza solicitării.
Disclaimer: Informațiile prezentate în acest articol au caracter informativ și nu constituie o ofertă fermă de creditare. Condițiile de acordare a unui credit sau refinanțare diferă în funcție de situația financiară individuală a fiecărui client și de politica internă a instituției financiare nebancare. RapidCredit este IFN autorizat conform legislației în vigoare și analizează fiecare solicitare în parte, în conformitate cu reglementările legale aplicabile. Pentru detalii exacte și personalizate, vă rugăm să ne contactați direct sau să consultați ANPC.
-
Generale
(17)
23.09.2026
09.09.2026
24.08.2026
14.08.2026
31.07.2026
13.07.2026
29.06.2026
12.06.2026
25.05.2026
27.05.2026
Rapid Credit este operator de date cu caracter personal având numărul 38502/01.11.2017
toate drepturile rezervate - Credite cu ipoteca